Norma da Receita Federal permite exclusão de receitas transferidas entre escritórios parceiros da base de cálculo das contribuições
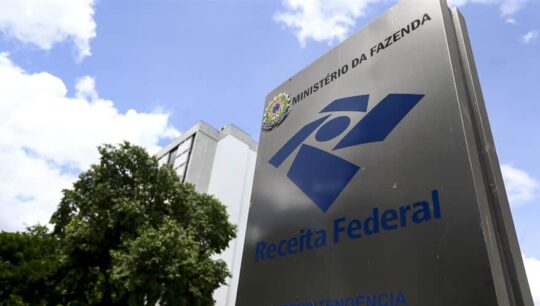
Imagem: Marcelo Camargo/Agência BrasilA Receita Federal do Brasil publicou no Diário Oficial da União na última quarta-feira, 30, a Instrução Normativa 2.264/25, que altera a Instrução Normativa 2.121/22, responsável por regulamentar a apuração e arrecadação do PIS/Pasep e da Cofins. Entre as novidades, destaca-se a inclusão do inciso XIII no artigo 38, que traz impactos diretos para as sociedades de advogados e sociedades unipessoais de advocacia.
Exclusão de receitas transferidas na advocacia em parceria
O novo inciso XIII do art. 38 estabelece que as receitas transferidas a outros advogados ou a outras sociedades de advocacia parceiras para atendimento conjunto do cliente não integram a base de cálculo do PIS e da Cofins.
A redação da norma está em consonância com o § 9º do art. 15 da lei 14.365/22, que trata do exercício da advocacia em regime de parceria. A Receita Federal reconhece, portanto, que valores repassados entre sociedades de advogados que atuam em conjunto não configuram receita tributável, desde que respeitados os parâmetros legais.
Fonte: Migalhas
Conteúdo reproduzido para informação dos clientes da Astecol. Em caso de dúvida sobre como isso afeta a sua empresa, fale com a nossa equipe.