O aquecimento do mercado imobiliário e a busca por alternativas de investimento de maior rentabilidade têm levado grupos de empresários a procurar seus contadores com uma dúvida cada vez mais frequente: vale mais a pena apostar em um loteamento ou em uma incorporação imobiliária? A resposta, embora pareça simples, exige análise técnica, contábil e estratégica.
Cada modelo tem regras próprias, exigências legais distintas e impactos tributários que podem mudar completamente a viabilidade do empreendimento. O papel do contador, nesse contexto, vai muito além da escrituração, é o de orientar a decisão estratégica com base em números, riscos e enquadramentos fiscais.
Entendendo cada operaçãoLoteamento
Regulado pela Lei nº 6.766/1979, o loteamento consiste no parcelamento de uma gleba urbana em lotes destinados à venda, com a implantação de toda a infraestrutura mínima exigida pelo município: vias de circulação, rede de água e esgoto, energia elétrica, drenagem e áreas verdes. O empreendedor não constrói edificações, entrega o terreno pronto para que o comprador construa.
Incorporação imobiliária
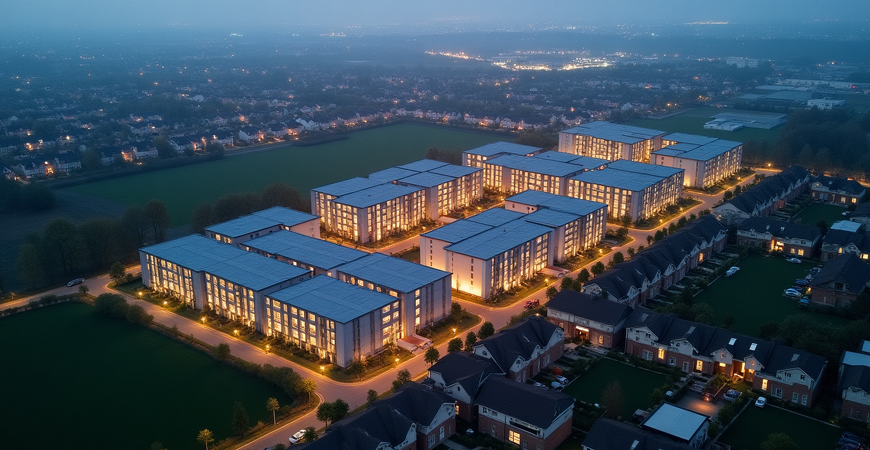
Disciplinada pela Lei nº 4.591/1964 e complementada pela Lei nº 10.931/2004, a incorporação envolve a construção de unidades autônomas (apartamentos, casas em condomínio, salas comerciais) para venda antes, durante ou após a obra. O incorporador assume toda a responsabilidade pela viabilização, execução e entrega do empreendimento ao adquirente final.
Comparativo técnico entre os dois modelosA análise comparativa entre os dois modelos pode ser organizada em cinco dimensões principais: base legal, estrutura financeira, tributação, riscos e responsabilidades.
1. Base legal e natureza do negócio2. Investimento, prazo e margem3. TributaçãoAmbas as operações podem ser tributadas pelo Lucro Presumido, com presunção de 8% para o IRPJ e 12% para a CSLL sobre a receita bruta, somadas a PIS e COFINS cumulativos de 3,65%. A grande diferença está no Regime Especial de Tributação (RET):
4. Risco e financiamento5. Responsabilidade pós-entrega e liquidezDo ponto de vista contábil, ambos os modelos seguem o reconhecimento de receita pelo método do percentual de conclusão (POC), nos termos do CPC 17 e do IFRS 15 adaptado à atividade imobiliária, observadas as particularidades de cada operação.
O peso da tributação na decisãoUm dos pontos que mais diferencia as duas operações é o tratamento tributário. No loteamento, o empreendedor pessoa jurídica tributado pelo Lucro Presumido aplica os percentuais de presunção de 8% para IRPJ e 12% para CSLL sobre a receita bruta da venda dos lotes, somados a 3,65% de PIS e COFINS cumulativos.
Já a incorporação imobiliária permite o uso do Regime Especial de Tributação (RET), instituído pela Lei nº 10.931/2004, que unifica IRPJ, CSLL, PIS e COFINS em uma alíquota única de 4% sobre a receita do empreendimento, desde que o incorporador adote o patrimônio de afetação, segregando o empreendimento dos demais ativos da empresa.
Na prática, isso significa que, em muitos cenários, a carga tributária efetiva da incorporação acaba sendo inferior à do loteamento, o que pode compensar parte do risco e do capital adicional exigidos pela operação.
Risco, prazo e capital: o tripé da decisãoDo ponto de vista financeiro, o loteamento costuma ser apontado como uma operação de menor complexidade e capital intensivo. A infraestrutura é executada de forma mais linear, o ciclo de vendas é mais curto e o produto final, o lote, apresenta liquidez elevada, especialmente em cidades médias com demanda habitacional crescente.
A incorporação, por sua vez, exige maior aporte de capital, expertise em gestão de obras e atenção redobrada a custos, prazos e responsabilidade pós-entrega, incluindo a garantia quinquenal prevista no art. 618 do Código Civil e as obrigações decorrentes do Código de Defesa do Consumidor. Em contrapartida, o Valor Geral de Vendas (VGV) tende a ser substancialmente maior, o que se traduz em retorno absoluto mais expressivo quando a operação é bem executada.
O papel do contador na decisão estratégicaMais do que indicar qual modelo é o melhor, cabe ao contador apresentar ao cliente os trade-offs (compensações) envolvidos. Antes de qualquer recomendação, é fundamental responder, com o empresário, perguntas como:
As respostas a essas perguntas, combinadas a uma simulação de viabilidade econômico-financeira que considere VGV, custos diretos, tributação efetiva e cronograma de desembolso, é que definem o caminho mais adequado, não uma fórmula pronta.
ConclusãoNão existe um vencedor absoluto entre loteamento e incorporação. Para grupos com menor capital, baixa experiência construtiva e busca por retorno mais previsível, o loteamento tende a ser uma porta de entrada mais segura ao mercado imobiliário. Para grupos capitalizados, com estrutura técnica e tolerância a um ciclo mais longo, a incorporação, sobretudo com patrimônio de afetação e RET, pode oferecer maior eficiência tributária e ganho de escala.
Em qualquer dos cenários, a recomendação responsável depende de planejamento tributário, estudo de viabilidade e análise de mercado. É nesse ponto que o contador se posiciona não apenas como um técnico, mas como um verdadeiro consultor de negócios.
Conteúdo reproduzido para informação dos clientes da Astecol. Em caso de dúvida sobre como isso afeta a sua empresa, fale com a nossa equipe.